

返回账号 登录
发布时间:2026-10-23
0
原创
本周A股市场涨跌榜:三大指数探底回升,机器人板块连续走强
本周(10月19日至10月23日),A股三大指数仍以调整为主。截至周五收盘,上证指数累计下跌0.69%,深证成指累计下跌1.09%,创业板指累计下跌3.18%。
扶摇
览富财经网
本周(10月19日至10月23日),A股三大指数仍以调整为主。截至周五收盘,上证指数累计下跌0.69%,深证成指累计下跌1.09%,创业板指累计下跌3.18%。
板块方面,市场主线围绕高景气成长方向展开,减速器、空间计算等概念周内涨幅居前,机器人板块同步走强;而租售同权、粮食概念等本周迎来阶段性回调。
个股方面,本周有2227只个股涨幅为正,3297只个股下跌。其中,大业股份(603278.SH)和海洋王(002724.SZ)本周连续涨停,均实现6连板,其中大业股份主要得益于市场资金围绕人形机器人概念炒作而走强,而海洋王则因军工概念受到资金关注,该股周五更是走出大幅波动的地天板行情;上海九百(600838.SH)本周表现同样强势,走出3连板走势,主要受扩大内需政策预期等因素驱动,国家发展改革委近日表示正研究制定扩大内需战略实施方案,直接点燃了市场炒作情绪;除此以外,睿能科技(603933.SH)、赛福天(603028.SH)、南方路机(603280.SH)等个股也有连续涨停的表现。
成交金额方面,本周沪深两市日均成交额达到15756亿元,相比上周仍呈现缩量状态,显示出当前市场资金的谨慎态度。
指数全景
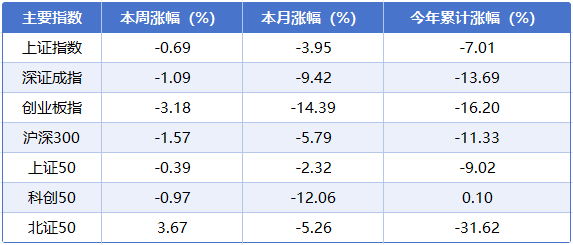
指数层面,本周A股主要指数涨跌分化明显,北证50以3.67%的累计涨幅领跑全市场,是所有主流指数中表现最强的板块;与之形成鲜明对比的是,创业板指本周累计下挫3.18%,沪深300、深证成指同步走弱,分别录得1.57%、1.09%的周度跌幅。从年内表现来看,部分指数年内回调幅度较大,其中北证50累计跌幅达31.62%,创业板指累计下跌16.20%,深证成指累计下跌13.69%。
量能跟踪
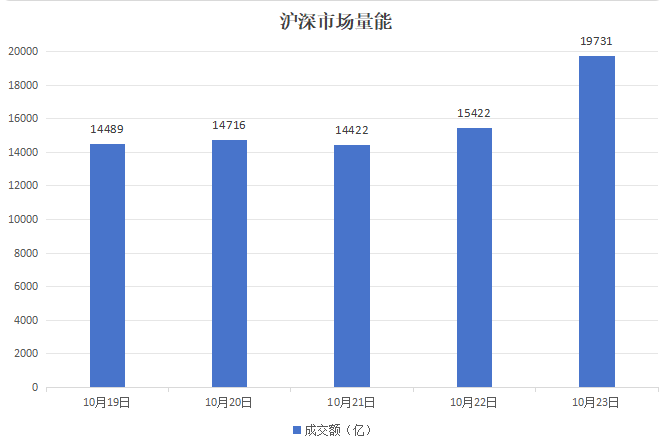
市场量能方面,本周沪深两市日均成交额达到15756亿元,较上周呈现小幅缩量特征。从单日成交走势来看,周初市场活跃度处于相对低位,周一至周三单日成交额均未突破15000亿元;周四市场小幅放量至15422亿元;周五交投活跃度明显提升,单日成交额攀升至19731亿元,量能正在逐步抬升。
板块聚焦
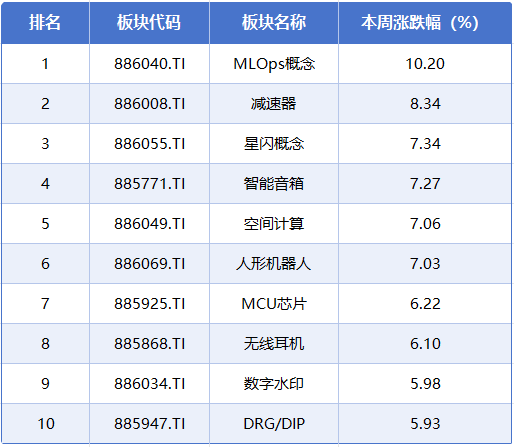
板块方面,本周涨幅居前的概念板块分别是MLOps概念、减速器、星闪概念、智能音箱、空间计算,累计涨幅分别为10.20%、8.34%、7.34%、7.27%、7.06%。
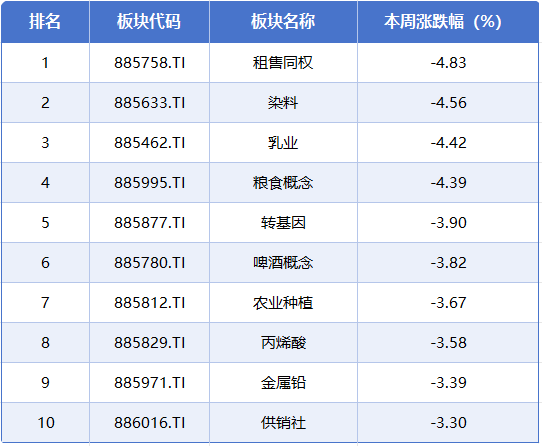
本周排在跌幅榜前排的概念板块分别是租售同权、染料、乳业、粮食概念、转基因,累计跌幅分别为4.83%、4.56%、4.42%、4.39%、3.90%。
个股点睛
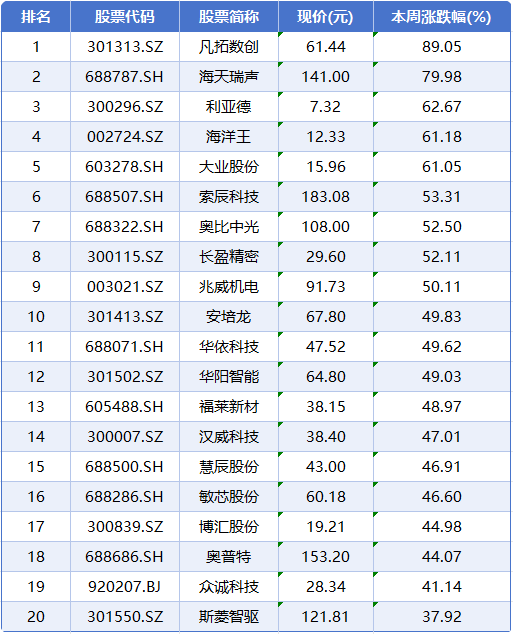
个股方面,本周个股涨幅榜前五位分别是凡拓数创、海天瑞声、利亚德、海洋王、大业股份,累计涨幅分别为89.05%、79.98%、62.67%、61.18%、61.05%。
涨幅第一名:凡拓数创
主营业务:公司是数字创意产品及数字一体化解决方案的综合提供商。
涨幅第二名:海天瑞声
主营业务:公司是我国最早从事AI训练数据解决方案提供商之一。
涨幅第三名:利亚德
主营业务:公司专注于LED应用产品研发、设计、生产、销售和服务等业务。
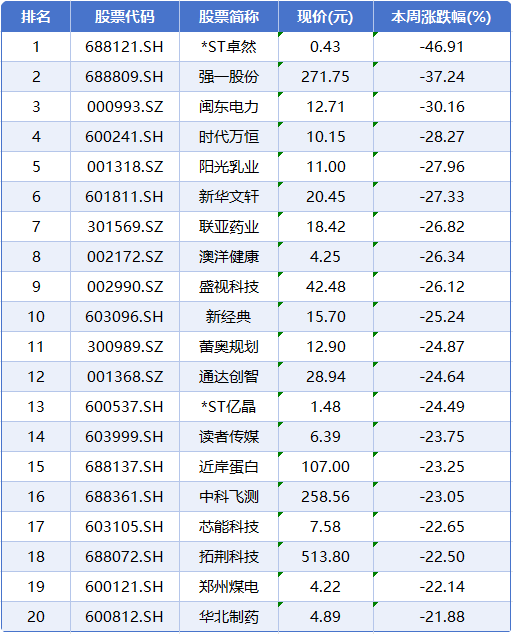
本周个股跌幅榜前五位分别是*ST卓然、强一股份、闽东电力、时代万恒、阳光乳业,累计跌幅分别为46.91%、37.24%、30.16%、28.27%、27.96%。
跌幅第一名:*ST卓然
主营业务:公司是石油化工装备集成服务商。
跌幅第二名:强一股份
主营业务:公司是专业从事研发及生产半导体芯片测试探针卡的高新技术企业。
跌幅第三名:闽东电力
主营业务:公司主营水电开发、电力生产与销售等业务。
资讯汇览
国家统计局:前三季度国内生产总值同比增长4.6%
据国家统计局初步核算,前三季度国内生产总值1071071亿元,按不变价格计算,同比增长4.6%。分产业看,第一产业增加值58994亿元,同比增长3.7%;第二产业增加值383822亿元,增长3.8%;第三产业增加值628255亿元,增长5.2%。分季度看,一季度国内生产总值同比增长5.0%,二季度增长4.3%,三季度增长4.5%。从环比看,三季度国内生产总值增长1.2%。
推动科技创新和产业创新深度融合
10月21日,国务院发布《关于推动科技创新和产业创新深度融合的意见》,围绕促进创新链产业链无缝对接、以高质量科技供给支撑现代化产业体系建设等6方面作出具体部署。推动科技创新和产业创新深度融合,是以高水平科技自立自强引领发展新质生产力的关键。“十五五”时期是科技强国建设的关键攻坚期,也是我国产业向优向强的关键期,唯有打通科技加速向现实生产力转化的通道,才能为中国式现代化筑牢物质根基。
工信部:2030年建设500个左右国家级零碳工厂和零碳算力设施
近日,工业和信息化部印发《加快构建工业和信息化领域碳排放双控工作体系实施方案(2026—2030年)》,明确了工业和信息化领域碳排放双控重点任务目标。到2030年,计划制定实施重点工业产品碳足迹核算规则标准400项左右,建设国家级零碳工厂和零碳算力设施500个左右,规模以上工业单位增加值二氧化碳排放比2025年降低17%以上。
国家能源局发文推动煤电与新能源融合发展
近日,国家能源局印发的《关于推动煤电与新能源融合发展的实施意见》提出,到“十五五”末,煤电与新能源融合场景模式成熟应用,融合项目相较改造建设前的年度碳排放水平显著降低。在煤电节能降碳改造方面,意见提出通过调节能力改造、增设储能储热系统、送出系统增容等方式,为新能源消纳利用腾挪空间;在新能源接网方式方面,意见提出融合项目应与公用电网形成清晰的物理界面与责任界面,公平承担相关费用。
机构论市
中信证券:持续看好国产半导体零部件及设备产业链
中信证券指出,2026湾芯展规模进一步扩大,吸引超过6500位专业采购商到场,国产设备新品及新工艺集中亮相。2026年三季度设备新增订单延续旺盛态势,产业界对未来三年以上设备需求保持乐观,部分企业认为本轮订单加速可延续至2028/2029年;中长期看,AI驱动的全球扩产与工艺升级有望持续打开设备需求空间。该机构认为,全球扩产与国产替代有望共同推动国内厂商订单及份额提升,持续看好国产半导体零部件及设备产业链。
中信建投:AI制药技术及商业突破,湿实验产业链率先受益
中信建投指出,AI制药领域正经历着快速的迭代和变革,算法的更新迭代和算力的支持为AI在制药领域的应用打下基础。传统药物开发过程花费时间长、成本高,且成功率较低,随着已有靶点的新药陆续获批,新药开发难度逐渐上升。目前AI在结构预测、靶点筛选、虚拟筛选、分子生成及多参数优化等早期环节已体现效率价值,有望缩小候选分子范围、减少低价值实验并降低单个合格Hit的发现成本。相关干实验投入增加以及湿实验需求的持续增长有望为下游产业链持续带来增量。
华泰证券:适应新模式房企将迎来新周期
华泰证券研报表示,9月房地产市场数据显示,销售制度改革落地以来,新房成交进一步回落、房价降幅收窄,行业呈现“量缩价稳”。该机构认为,新政进一步促进供需再平衡,2027年更多城市房价有望筑底,适应新模式的房企将迎来新周期。
华福证券:理性看待海外资本市场动荡,中国资产配置价值更加凸显
华福证券分析师表示,从经济基本面、政策确定性、创新动能和市场估值等方面看,中国资产的配置价值更加凸显,资本市场走势与基本面之间存在一定错位,投资者应理性看待市场震荡。
声明
1.本站遵循行业规范,任何转载的稿件都会明确标注作者和来源;
2.本站的原创文章,欢迎转载,请转载时务必注明文章作者和来源,不尊重原创的行为我们将追究责任;
3.作者投稿可能会经我们编辑修改或补充。
相关推荐




 京公网安备 11010602105097号
- 投稿
- 反馈
- 回顶部