

返回账号 登录
发布时间:2026-10-21
0
原创
杭氧股份为何能与国际巨头“掰手腕”?
杭氧股份不仅是中国第一台空分设备的制造者,可以说中国从小到大各系列空分设备首台套产品均由其研制,且首开中国机械工业向西方发达国家出口设备和技术。
锦楠
览富财经网
在A股,细分赛道冠军有很多,聚焦到高端装备的化工设备板块,杭氧股份(002430.SZ)是空分设备的绝对龙头。
从过去单纯依靠空分设备销售,到如今“装备制造+气体运营”双轮驱动,杭氧股份已跳出传统周期行业的增长路径,完成向综合气体服务商的转型。这家老牌制造企业,究竟靠什么在深低温空分赛道建立起长期优势,又靠什么在行业竞争加剧的环境下持续稳住基本盘?
特大型空分全球第一
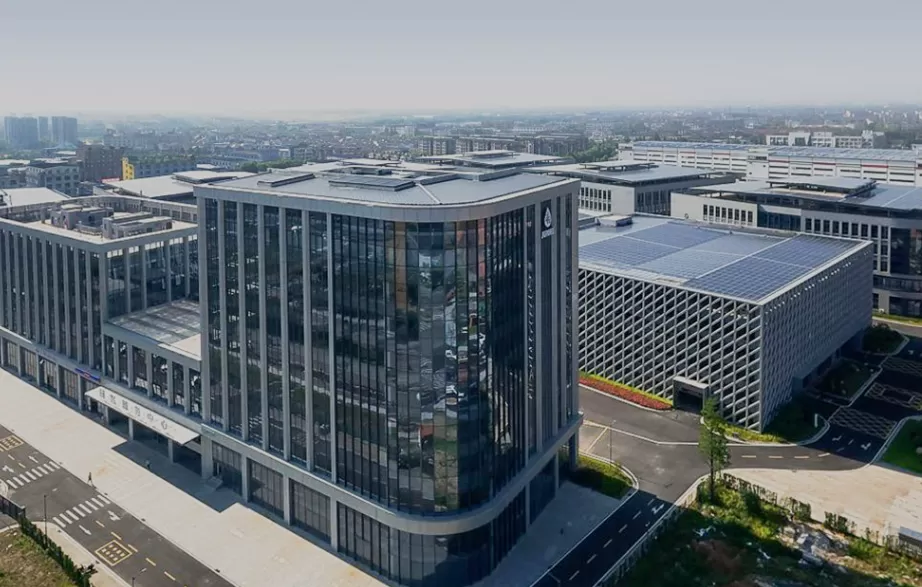
杭氧股份的前身是浙江省铁工厂,始建于1950年,2010年在深圳证券交易所上市,是世界一流的空分设备和低温石化装备供应商。其不仅是中国第一台空分设备的制造者,可以说中国从小到大各系列空分设备首台套产品均由其研制,且首开中国机械工业向西方发达国家出口设备和技术。
不仅仅满足设备的研发,2003年4月杭氧股份的第一家气体公司——杭州杭氧建德气体有限公司成立,气体产业从此开始蓬勃兴起。截至目前,杭氧股份已在全国范围内投资设立60余家专业气体公司,具备200多种特种气体一站式供应能力,包括氖氦氪氙稀有气体、超高纯气体、电子大宗气、高端医疗气、食品保鲜气等,可根据客户需求定向开发特种气体。
因此,空分设备与气体销售是公司目前的两大营收支柱,共占营收比近96%。2026半年报显示,杭氧股份实现营业收入86.92亿元,同比增长18.63%;净利润5.63亿元,同比增长17.55%;扣非净利润5.35亿元,同比增长15.86%。放到更长的时间轴看,2025年全年公司营收约150.83亿元,净利润9.49亿元。在高端装备这个普遍被认为“强周期、赚辛苦钱”的行业里,杭氧保持了稳健增长。
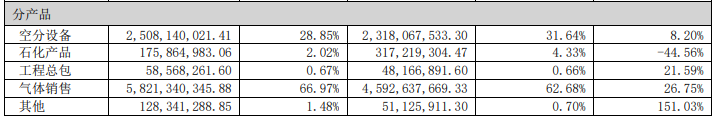
这种稳健,来自它业务结构的根本性变化。其中最核心的故事是——气体产业已经取代装备制造,成为公司第一大收入来源。且与客户签订的都是5到15年的“照付不议”长期供气合同。这意味着杭氧股份不再是一锤子买卖的装备商,而是变成了一个有长期稳定现金流的“工业燃气收租方”。
再看行业地位。杭氧是中国空分设备行业的开创者,国内空分整体市场份额长期稳居50%以上;六万等级以上特大型空分设备,累计交付超过140套,其中十万等级以上30余套,这个口径下的销量全球第一。
一个容易被忽略的数字是:杭氧股份成立以来,累计向国内外交付了4000余套空分装置,产品出口30多个国家和地区。在全球工业气体这个长期被林德、法液空、空气产品三巨头把持的赛道里,杭氧股份是极少数能在装备端和运营端同时上桌的中国玩家。
从仿林德到反超外资,做对了什么?
杭氧股份如何博得了如今的行业地位?把时间拨回二十年前,六万等级以上的特大型空分市场,几乎是外资的天下。
特大型空分是什么概念?它主要配套煤制油、煤制烯烃、大型石化项目,一套装置投资动辄数十亿,是整个煤化工项目的“心脏”。彼时,这类装备的板翅式换热器、大型膨胀机、大口径低温阀门等核心部件,全部依赖进口,工艺包更是被林德等外资牢牢攥在手里。
转折点发生在2017年。
这一年,神华宁煤400万吨煤制油项目的6套十万等级空分装置一次性开车成功。这个项目是当时全球单体最大的煤制油项目,一次性招标12套十万级空分,杭氧拿下了其中6套。在此之前,十万等级空分还从来没有由中国企业自主造出来过。
据介绍,这批装置还实现了核心部件的全国产化:高压铝制板翅式换热器压力等级做到12.8MPa,达到国际水平;大型高效精馏塔、中高压膨胀机、大口径分子筛切换阀,全部自主制造。经过长期运行验证,这套装备氧提取率达到99.9%,能耗指标达到世界领先。从此以后,国内煤化工业主开始大规模选用国产超大空分,外资的技术溢价被直接击穿。
杭氧能完成这次反超的底层原因,一方面是其70余年的技术积累。1950年建厂,1956年造出中国第一台制氧机,国内从小到大所有规格的空分基本都由其完成,参与了绝大多数相关国标、行标的制定。这种深低温、多相流、精馏换热的know-how,是花多少钱都买不来的;另一方面,是中国现代煤化工的巨大本土需求。全球六万等级以上特大型空分的最大需求池,就在中国,而海外市场以中小型空分为主,欧美煤化工投资基本停滞。林德、法液空这些巨头,后来把战略重心转向了更高利润的气体运营业务,装备制造不再是他们的重点,甚至主动收缩了大型装备产能。
此外,是“设备+气体运营”的协同模式。国内同行大多只卖设备,国际巨头的装备部门又主要服务自家气体投资。杭氧股份是国内唯一同时具备特大型空分制造能力和大规模现场制气投资运营能力的企业。
这就形成了一个正向循环:卖设备时,它可以给客户两种选择——直接买装备,或者杭氧股份自己掏钱建气体岛、签15年长约供气。很多煤化工企业本来就不想承担空分装置的大额资本开支,更愿意直接买气体,杭氧自带投资能力,自然更容易拿下大单。同时,自己大量投入气体项目,又反过来消化了自家的装备产能,摊薄了研发和制造成本。
四大核心护城河
在工业气体和空分装备行业,新进入者想要挑战杭氧的市场地位,面临多重难以逾越的壁垒,这些壁垒共同构成了公司的长期护城河。
第一是特大型空分领域的技术和项目经验壁垒。深低温空分装备是典型的多学科交叉高端装备,涉及热力学、材料学、流体力学等多个领域,一套12万等级的特大型空分装置,从设计、制造到安装调试,需要企业具备数十年的技术沉淀和大量项目落地经验。国内能做中小型空分设备的厂商不在少数,但能稳定交付6万等级以上特大型空分装置的企业屈指可数。
杭氧股份过去几十年交付了数百套大型空分项目,积累了大量现场调试和工况优化数据,这种基于大量项目形成的工程能力,是新进入者很难靠短期研发投入快速追赶的。
第二是“制造设备+运营气体”的全产业链协同壁垒。行业内多数企业要么只做空分设备制造,要么只做气体分销运营,很少有企业能像杭氧一样同时打通两端。自己运营大量气体工厂,反过来能让杭氧在实际工况中持续打磨自家的空分设备,不断优化装备的能耗和稳定性,这种“使用端反馈制造端”的优势,是单纯的设备制造商不可能具备的。同时,大量长期气体运营项目带来的稳定现金流,又能反过来支撑公司在装备研发、新业务布局上的持续投入,形成正向循环。
第三是遍布全国的气体网络和属地化服务壁垒。工业气体行业的运输半径直接决定了企业的成本优势,杭氧股份经过多年布局,已经在全国多个工业园区建立了现场制气基地和液体分销网络,管道气可以直接输送给园区内的下游大厂,液态气体可以通过配送网络覆盖周边客户。新进入者想要在局部区域建立同等规模的气体供应网络,不仅需要投入大量重资产,还要面对下游客户长期形成的供应粘性,获客和扩张成本极高。这种网络效应一旦形成,就会成为企业持续稳定获取现金流的坚实底盘。
第四是前沿技术提前布局形成的新赛道卡位壁垒。杭氧股份近年在液氢储运、核聚变深低温装备、LNG冷能回收等前沿领域持续投入,液氦、液氢储运技术已经达到国际先进水平,高压液氢泵等产品填补了国内技术空白,还成功中标多个核聚变项目,正式进入核聚变深低温装备领域。这些前沿领域的技术研发周期长、落地难度大,杭氧依托自身在深低温领域的长期积累,已经提前完成初步卡位,后来者想要在这些新赛道实现追赶,需要付出更高的时间和技术成本。
简而言之,杭氧股份的成长路径证明,高端制造企业穿越周期的核心,从来不是靠单一产品的短期红利,而是靠长期技术积累、商业模式迭代和全产业链协同建立起别人难以复制的护城河。
声明
1.本站遵循行业规范,任何转载的稿件都会明确标注作者和来源;
2.本站的原创文章,欢迎转载,请转载时务必注明文章作者和来源,不尊重原创的行为我们将追究责任;
3.作者投稿可能会经我们编辑修改或补充。


 京公网安备 11010602105097号
- 投稿
- 反馈
- 回顶部